Kikar HaShabbat
כתבה מובילה
איך מממנים את כל הקניות לחג? בכיר בבנק חושף מה כדאי לבדוק
הקניות, הבגדים והאירוח מצטברים - אבל איך מונעים מהוצאות החגים ללוות אותנו חודשים קדימה? אופיר אוחנה, משנה למנכ"ל ומנהל החטיבה הקמעונאית בבנק ירושלים, מסביר איך לתכנן את התקציב, מתי לשקול הלוואה ומה לבדוק לפני שמתחייבים.
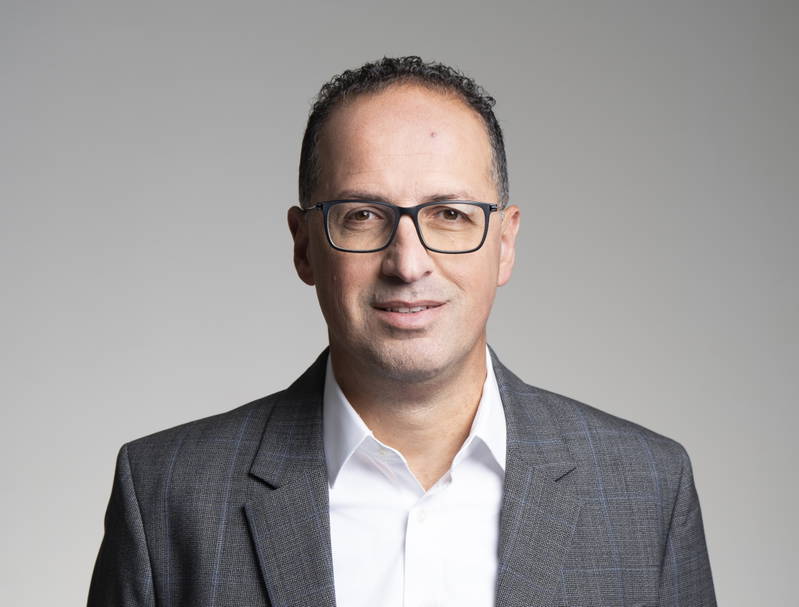
חגי תשרי הם תקופה יקרה כמעט לכל משפחה, ובוודאי למשפחות גדולות. אתם מרגישים בתקופה הזו עלייה בצורך באשראי? בהחלט. תקופת החגים מרכזת בתוך פרק זמן קצר הרבה מאוד הוצאות – מזון, ביגוד, אירוח, מתנות ולעיתים גם שמחות ואירועים משפחתיים. במשפחה גדולה, מטבע הדברים, כל הוצאה כזו מקבלת משמעות גדולה יותר.
אבל בעיניי, השאלה החשובה אינה רק אם לקחת אשראי, אלא איך מנהלים נכון את התקופה הזו מבחינה פיננסית. אשראי יכול להיות כלי פיננסי מצוין כאשר משתמשים בו בצורה מתוכננת, מבינים מראש את העלות ואת יכולת ההחזר ולא מגדילים את ההתחייבויות מעבר למה שהתקציב המשפחתי מאפשר. האחריות שלנו כבנק אינה מסתיימת בהעמדת האשראי.
אנחנו צריכים להסתכל על הלקוח, על הצורך שלו ועל יכולת ההחזר שלו. אז מתי נכון לקחת הלוואה ומתי דווקא כדאי להימנע? אני מציע להתחיל בשלוש שאלות פשוטות: למה אני צריך את הכסף, כמה אני באמת צריך, ומהו ההחזר החודשי שאני יכול לעמוד בו בנוחות. לא נכון לקחת הלוואה רק משום שהיא זמינה.
מצד שני, כאשר קיימת הוצאה משמעותית והמשפחה יודעת שהיא יכולה לעמוד בהחזר חודשי מוגדר, הלוואה מסודרת וקצובה יכולה לעיתים להיות חלופה נכונה יותר מאשר כניסה למינוס מתמשך או שימוש לא מתוכנן במסגרות אשראי שונות. רוצים לעבור את החגים בראש שקט?
בדקו את האפשרויות >> אוברדראפט ועסקאות קרדיט בכרטיסי אשראי עלולים להיות מקורות אשראי יקרים, דווקא משום שהם זמינים ונוחים. הלוואה מתוכננת מאפשרת לדעת מראש מהו גובה ההתחייבות, לכמה זמן היא נלקחת ומתי היא מסתיימת. ויש עוד כלל חשוב שאני ממליץ לאמץ: להתאים את תקופת האשראי למטרת ההלוואה.
לפעמים מפתה לפרוס הלוואה למספר התשלומים המרבי כדי להקטין את ההחזר החודשי, אבל לא תמיד זה נכון כלכלית. " בנק ירושלים מציע בתקופה הזו הלוואה של עד 200 אלף שקל. מה מיוחד בהצעה? אחד הדברים החשובים מבחינתנו הוא הנגישות והאפשרות של הלקוח לבחור.
ההלוואה מיועדת ללקוחות כל הבנקים, ואין צורך להעביר את חשבון העו"ש או את המשכורת לבנק ירושלים. ניתן להגיש בקשה להלוואה לכל מטרה, בכפוף לתנאי הבנק ולאישורו, בסכום של עד 200 אלף שקל ובפריסה של עד 120 תשלומים. אבל חשוב לי להדגיש: מבחינתנו, המטרה אינה למקסם את סכום ההלוואה אלא להתאים אותה לצורך וליכולת של הלקוח.
הסכום ותקופת ההחזר צריכים לשרת את משק הבית ולא להפוך לנטל עליו. כלומר, גם מי שמנהל את כל הפעילות הפיננסית שלו בבנק אחר יכול לפנות אליכם? בהחלט. זו חלק מהתפיסה שלנו.
בעולם הבנקאות של היום הצרכן צריך להיות מסוגל להשוות, לבדוק חלופות ולקבל החלטה פיננסית שמתאימה לו, ולא להיות מוגבל רק להצעה של הבנק שבו מתנהל חשבון העו"ש שלו. אין דרישה להעביר את חשבון העו"ש, והלקוח יכול להמשיך לנהל את הפעילות הבנקאית השוטפת שלו בבנק שבו הוא נמצא.
התאמה למשפחה – ולא רק "כמה אפשר לקבל" משפחה רואה בפרסום "עד 200 אלף שקל". איך נקבע בפועל כמה היא יכולה לקבל? "עד 200 אלף שקל" הוא הסכום המרבי. בפועל, כל בקשת אשראי נבחנת באופן פרטני בהתאם לנתוני הלקוח, להכנסותיו, להתחייבויותיו ולשיקולי האשראי של הבנק.
השאלה החשובה אינה "כמה אפשר לתת, אלא מהו היקף האשראי שהלקוח יכול לשרת בצורה נכונה לאורך זמן. זו הבחנה משמעותית. אשראי טוב הוא לא בהכרח האשראי בסכום הגבוה ביותר או בפריסה הארוכה ביותר, אלא זה שמתאים לתזרים של משק הבית ומשאיר למשפחה מרווח להתנהלות השוטפת ולהוצאות בלתי צפויות.
בציבור החרדי יש לא מעט משפחות שבהן מבנה ההכנסות שונה – למשל אברכים, עצמאים או משפחות עם מספר מקורות הכנסה. איך אתם מתייחסים לכך? אחד הדברים שלמדנו לאורך השנים הוא שאין מודל אחד של משק בית. מבנה ההכנסות וההוצאות יכול להשתנות משמעותית ממשפחה למשפחה וממגזר למגזר.
בבנק ירושלים יש לנו היכרות עמוקה עם הציבור החרדי ועם המאפיינים הייחודיים שלו, ולכן אנחנו יודעים לבחון את התמונה הכלכלית הרחבה ולהתאים את הפתרונות הפיננסיים לצורכי הלקוח. כל בקשה נבחנת לגופה, בהתאם למסמכים ולנתונים שמוצגים לבנק.
המטרה היא להבין את יכולת ההחזר האמיתית של משק הבית ולא להסתפק רק בכותרת של העיסוק או במקור הכנסה יחיד. בסופו של דבר, הלוואה עולה כסף. איך הלקוח יודע אם ההצעה שהוא מקבל טובה עבורו? הריבית היא כמובן נתון מרכזי, אבל היא אינה הנתון היחיד.
כשבוחנים הלוואה צריך להסתכל על ארבעה מרכיבים יחד: סכום ההלוואה, הריבית, תקופת ההחזר וההחזר החודשי, ובמקביל להביא בחשבון את יתר ההתחייבויות של משק הבית. ככל שפורסים הלוואה לתקופה ארוכה יותר, ההחזר החודשי אמנם יורד, אבל העלות הכוללת עשויה לעלות.
לכן צריך למצוא את נקודת האיזון הנכונה בין החזר חודשי שניתן לעמוד בו לבין הרצון שלא לשלם על האשראי זמן רב מעבר לנדרש. זה בדיוק המקום שבו בנקאות מקצועית צריכה לייצר ערך. בתהליך אישור ההלוואה הבנקאי משוחח עם הלקוח, מבין את הצורך ואת הנתונים ומנסה להתאים הצעה למידותיו.
ואם מצבו של הלקוח משתפר והוא רוצה לסגור את ההלוואה לפני הזמן? ניתן לבצע פירעון מוקדם בהתאם לתנאי ההלוואה. גמישות היא מרכיב חשוב בניהול פיננסי, משום שהחיים משתנים. הכנסה יכולה לגדול, כסף יכול להשתחרר ולעיתים נכון יהיה להקטין התחייבויות מוקדם מהמתוכנן.
אם היית צריך לתת עצה אחת למשפחה רגע לפני ההוצאות הגדולות של תשרי, מה היא הייתה? להסתכל על כל תקופת החגים כמכלול, ולא על כל קנייה בנפרד. כדאי לעשות הערכה של כלל ההוצאות הצפויות ולחלק אותן לשלוש קבוצות: מה ניתן לממן מההכנסה השוטפת, מה נכון לממן מחיסכון קיים, ורק לאחר מכן – האם נדרש אשראי ובאיזה היקף.
חשוב להבין שאשראי הוא כלי מימון ולא מקור הכנסה. כשהוא נלקח בצורה מחושבת, למטרה מוגדרת ובהתאם ליכולת ההחזר, הוא יכול לתת למשפחה גמישות ולגשר על תקופה שבה ההוצאות גבוהות. אבל הוא צריך להיות חלק מתכנון פיננסי – לא תחליף לו.
בסופו של דבר, המטרה היא לא רק לעבור את החגים בשלום, אלא להגיע גם לחודשים שאחריהם עם תקציב משפחתי מאוזן ויכולת להמשיך להתנהל בראש שקט. ולסיום, מה תאחל ללקוחות ולציבור לקראת השנה החדשה? שנה טובה ברמה האישית והלאומית , שנה של חוסן כלכלי למשקי הבית העסקים ולמדינה וחג שמח לכל עם ישראל